
Empresas que mantêm caixa pressionado por investimento em ativos físicos perdem velocidade em três frentes: resposta comercial, adaptação operacional e gestão de risco. A lógica de ativos sob demanda corrige esse problema ao substituir desembolso elevado por despesa previsível, alinhando capacidade produtiva ao ciclo real da demanda. Em vez de comprar para “garantir estrutura”, a organização passa a contratar disponibilidade, desempenho e prazo de uso.
Essa mudança ganhou força em operações industriais, centros de distribuição, obras, varejo de grande porte e empresas de serviços com sazonalidade relevante. O motivo é objetivo: o custo de possuir um equipamento raramente se resume ao preço de aquisição. Há depreciação, manutenção, seguro, armazenagem, custo financeiro, ociosidade, treinamento e risco de obsolescência. Quando esses itens entram na conta, muitos ativos deixam de ser investimento eficiente e passam a ser capital improdutivo.
Na prática, a decisão entre comprar ou contratar uso temporário exige leitura financeira e operacional. O ponto central não é apenas “qual opção custa menos”, mas “qual modelo preserva margem, liquidez e flexibilidade sem comprometer produtividade”. Em setores sujeitos a picos de demanda, contratos curtos, obras por etapa ou variações de mix operacional, o modelo sob demanda tende a oferecer vantagem mensurável.
Esse raciocínio vale para frota interna, máquinas de movimentação, equipamentos de apoio logístico e estruturas temporárias. Ao migrar parte do CAPEX para OPEX, a empresa reduz travas orçamentárias, melhora previsibilidade de caixa e consegue revisar a estrutura com mais frequência. O ganho competitivo aparece quando a operação cresce, retrai ou muda de perfil, e o ativo acompanha esse movimento sem deixar capital parado no balanço.
Por que transformar CAPEX em OPEX virou vantagem competitiva
CAPEX elevado costuma ser tratado como sinal de robustez operacional, mas essa leitura perdeu força em mercados que exigem adaptação rápida. Imobilizar capital em ativos próprios faz sentido quando há uso intenso, previsível, de longo prazo e com baixa chance de mudança tecnológica. Fora desse cenário, a compra pode comprometer indicadores financeiros sem gerar retorno proporcional. A empresa passa a carregar um ativo no balanço enquanto o mercado muda em velocidade maior que o ciclo de amortização do investimento.
Ao converter CAPEX em OPEX, o gestor transfere parte do risco de propriedade para o fornecedor. Isso inclui manutenção corretiva, atualização tecnológica, substituição em caso de falha e, em muitos contratos, suporte técnico. O efeito financeiro é relevante: menor desembolso inicial, preservação de caixa e redução da necessidade de crédito para equipar a operação. Em ambientes de juros altos, essa diferença pesa ainda mais, porque o custo de oportunidade do capital aumenta.
Há também impacto direto sobre planejamento. Despesas operacionais recorrentes são mais fáceis de distribuir no orçamento mensal do que investimentos grandes e pontuais. Isso melhora a previsibilidade e facilita decisões de expansão, abertura de frentes temporárias ou atendimento de contratos específicos. Em vez de discutir aprovação de compra, prazo de entrega e ativação patrimonial, a empresa negocia disponibilidade e nível de serviço.
Outro ponto pouco explorado é a eficiência do capital investido. Quando o caixa é direcionado para aquisição de ativos de uso intermitente, faltam recursos para áreas que geram retorno mais rápido, como comercial, tecnologia, treinamento, marketing, estoque estratégico ou reforço de capital de giro. Em negócios com margens comprimidas, a diferença entre crescer e travar está justamente na alocação correta do capital. Ativo sob demanda melhora essa alocação.
O benefício competitivo aparece com clareza em operações sazonais. Um distribuidor que dobra o volume no último trimestre, por exemplo, não precisa comprar equipamentos para um pico de três meses. Se comprar, corre o risco de passar o restante do ano com capacidade ociosa. Se contratar sob demanda, ajusta a estrutura ao volume real e paga pelo período em que há geração de receita. O mesmo vale para obras por fase, eventos corporativos, retrofit industrial e operações de inventário.
Do ponto de vista contábil e gerencial, a mudança também favorece leitura mais realista da performance. Custos ficam associados ao período de uso e ao contrato que gerou a demanda. Isso ajuda a calcular margem por projeto, centro de custo ou unidade operacional. Em vez de diluir a posse de um equipamento ao longo de anos, o gestor consegue identificar quanto aquela capacidade custou em uma operação específica e comparar esse número com a receita gerada.
Existe ainda a questão da obsolescência. Equipamentos evoluem em segurança, consumo energético, ergonomia, conectividade e produtividade. Comprar significa assumir o risco de ficar preso a um ativo que perde competitividade antes do retorno esperado. No modelo sob demanda, a empresa tende a acessar máquinas mais adequadas à necessidade atual, sem carregar o custo de revenda ou desmobilização. Esse fator é decisivo em segmentos com forte pressão por produtividade por hora.
Por fim, transformar CAPEX em OPEX melhora a governança da decisão. A compra costuma ser aprovada com base em preço e vida útil estimada. Já a contratação recorrente exige acompanhamento de SLA, disponibilidade, custo por hora, custo por operação e eficiência real do uso. Isso profissionaliza a gestão do ativo, porque obriga a operação a medir resultado e não apenas posse. Em ambientes competitivos, medir resultado é mais valioso do que acumular patrimônio operacional subutilizado.
Caso prático: logística e obra
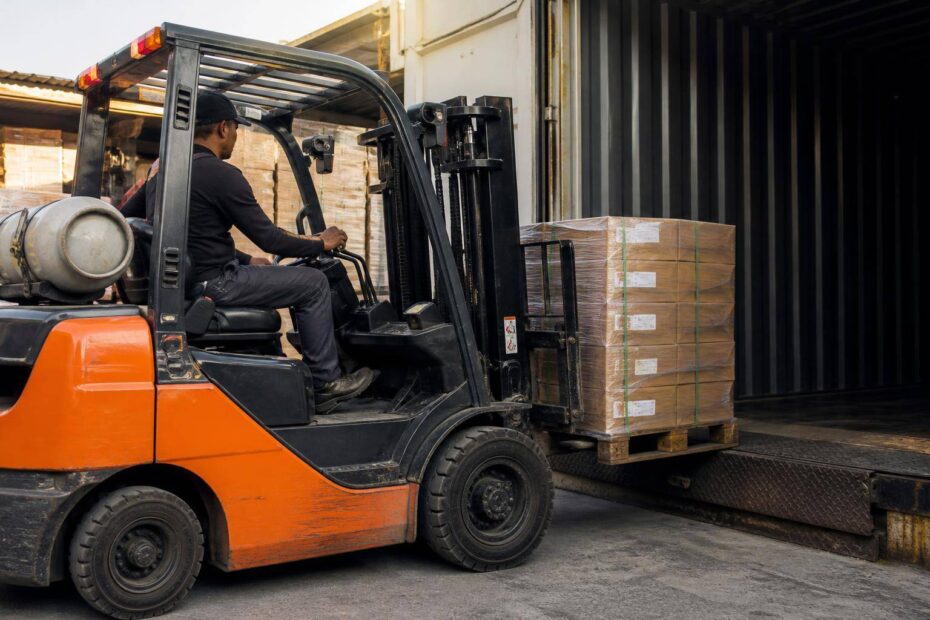
Na logística e na construção, a movimentação de materiais concentra gargalos, risco de acidentes e perda de produtividade. Uma empilhadeira mal dimensionada ou indisponível afeta carregamento, descarga, abastecimento de linha, armazenagem e cumprimento de prazo. Por isso, a decisão entre comprar e alugar precisa considerar mais do que a diária ou a parcela de aquisição. O foco deve estar no custo total de operação e na elasticidade da demanda.
Em um centro de distribuição com volume variável, a necessidade de equipamentos muda conforme campanhas comerciais, sazonalidade, mix de SKU e turnos extras. Uma operação que trabalha com dois equipamentos em baixa temporada pode precisar de quatro ou cinco em datas promocionais. Comprar para o pico significa conviver com ociosidade relevante na média anual. Nessa situação, o modelo de aluguel de empilhadeira tende a ser mais racional, especialmente quando a empresa precisa de reforço rápido ou de tipos diferentes de máquina conforme a operação.
Na obra, a lógica é semelhante, mas com um agravante: o perfil de uso muda conforme a fase do projeto. Terraplenagem, estrutura, acabamento e montagem têm exigências distintas de movimentação. Um equipamento útil por 60 dias pode se tornar excessivo ou inadequado na etapa seguinte. Comprar para atender uma fase específica gera imobilização com baixa reutilização futura, além de custos de guarda, transporte e manutenção entre projetos.
Há também um componente de risco operacional. Quando a máquina é própria, a indisponibilidade por falha recai integralmente sobre a empresa. Se o equipamento parar em um turno crítico, o prejuízo aparece em atraso, horas improdutivas, reprogramação logística e possível multa contratual. Em contratos de locação bem estruturados, a reposição e o suporte técnico reduzem esse risco. O valor da disponibilidade, nesse caso, supera a simples comparação entre mensalidade e parcela de financiamento.
Quando faz sentido alugar
O aluguel tende a fazer sentido quando o uso é temporário, sazonal, incerto ou vinculado a contrato com prazo definido. Também é vantajoso quando a empresa está testando um novo layout, abrindo operação em outra praça ou validando demanda antes de investir em ativo próprio. Nesses cenários, a locação funciona como instrumento de flexibilidade e aprendizado operacional.
Outro caso comum é a necessidade de especificação variável. Uma operação pode demandar empilhadeira elétrica em ambiente interno, modelo a combustão em área aberta, patolada para corredores específicos ou equipamento com capacidade maior em fases de pico. Comprar uma frota heterogênea para atender oscilações pontuais eleva demais o custo de propriedade. Alugar permite ajustar a configuração à tarefa.
Empresas com restrição de caixa ou com prioridade de investimento em áreas mais rentáveis também se beneficiam. Se o retorno marginal do capital for maior em expansão comercial, tecnologia ou estoque de giro, faz pouco sentido imobilizar recursos em equipamento de uso não contínuo. O aluguel preserva liquidez e evita que a operação dependa de financiamento caro para manter capacidade.
Há ainda a vantagem de simplificação administrativa. Dependendo do contrato, manutenção, documentação técnica e suporte ficam concentrados no fornecedor. Isso reduz carga sobre compras, patrimônio, manutenção interna e financeiro. Para operações enxutas, essa redução de complexidade tem valor econômico, mesmo quando não aparece de forma imediata na comparação superficial de preços.
Como calcular o custo total
O cálculo correto começa pela taxa de utilização. Se a empilhadeira será usada 8 horas por dia, 22 dias por mês, o potencial é de 176 horas mensais. Mas o gestor precisa medir uso real, não capacidade teórica. Se o uso efetivo ficar em 90 ou 110 horas, a ociosidade altera completamente a conta da compra. Equipamento parado continua gerando custo de capital, depreciação e despesas indiretas.
Na compra, some preço de aquisição, juros ou custo de oportunidade do capital, manutenção preventiva e corretiva, pneus, bateria ou combustível, seguro, operador se aplicável, peças, treinamento, licenças internas, armazenamento e valor residual estimado na revenda. Depois, distribua esse montante pela vida útil econômica e pelas horas efetivas de uso. O resultado é o custo por hora própria. Sem essa conta, a empresa compara alocação de capital com mensalidade e chega a conclusões distorcidas.
Na locação, considere mensalidade, frete, horas excedentes, cobertura de manutenção, prazo mínimo, SLA de atendimento, equipamento reserva, franquias contratuais e multas por uso fora das condições previstas. Em seguida, calcule o custo por hora locada e compare com o custo por hora própria em diferentes cenários de utilização: baixa, média e alta ocupação. Essa análise por cenário evita decisão baseada em um mês atípico.
Um exemplo simplificado ajuda. Suponha uma empilhadeira própria de R$ 180 mil, com vida econômica de 60 meses, custo de capital de 1,2% ao mês, manutenção média mensal de R$ 2.000, seguro de R$ 500 e uso efetivo de 100 horas mensais. Dependendo do valor residual e dos custos acessórios, o custo por hora pode superar com folga uma locação que, à primeira vista, parece mais cara no valor mensal. Se o uso subir para 170 horas mensais de forma estável por vários anos, a compra pode ganhar eficiência. A decisão muda com a intensidade de uso.
Riscos que entram pouco na conta
Muitas empresas subestimam o custo da indisponibilidade. Uma falha em equipamento crítico pode interromper recebimento, expedição ou abastecimento de frente de obra. O impacto financeiro não aparece apenas na manutenção. Ele surge em horas paradas, atraso de cronograma, pagamento extra de equipe, reentrega, perda de janela logística e desgaste contratual com cliente. Esse risco deve entrar no cálculo.
Outro erro frequente é ignorar a curva de aprendizado operacional. Equipamento inadequado ao piso, à altura de armazenagem ou ao tipo de carga aumenta avarias, acidentes e retrabalho. Na locação, a possibilidade de trocar o modelo conforme a necessidade reduz esse risco. Na compra, um erro de especificação pode acompanhar a empresa por anos.
Também pesa a volatilidade do mercado. Mudanças em demanda, layout, mix de produto ou local de operação podem transformar um ativo eficiente em ativo subutilizado. Em setores com alta incerteza, flexibilidade vale dinheiro. O aluguel protege melhor contra esse tipo de desvio estratégico, porque reduz o custo de corrigir rota.
Há, por fim, o custo de desmobilização. Revender equipamento exige tempo, negociação, eventual desconto e absorção de perda contábil. Em momentos de mercado fraco, o valor de revenda cai e a liquidez diminui. Quem contrata uso temporário evita essa etapa e encerra o compromisso conforme o contrato, com menos impacto administrativo e financeiro.
Checklist para decidir na empresa
A decisão entre comprar ou alugar equipamentos precisa seguir critérios padronizados. Sem isso, a empresa escolhe com base em percepção, urgência operacional ou preferência do gestor. O melhor caminho é adotar uma matriz simples de análise, combinando intensidade de uso, previsibilidade da demanda, criticidade do equipamento e custo total. Esse procedimento evita decisões isoladas e melhora a governança do investimento.
O primeiro item do checklist é a duração do uso. Se a necessidade tem prazo definido, a locação tende a ser a referência inicial. Se o uso é contínuo, estável e com alta ocupação por vários anos, a compra merece análise mais profunda. O segundo item é a variação de demanda. Quanto maior a oscilação, maior a vantagem de manter capacidade flexível. O terceiro é a especialização do ativo. Equipamentos muito específicos podem justificar posse apenas quando há uso recorrente e previsível.
O quarto item é o impacto no caixa. A empresa consegue comprar sem comprometer capital de giro ou adiar investimentos mais rentáveis? Se a resposta for não, a compra pode ser financeiramente inadequada mesmo que o custo unitário de longo prazo pareça atraente. O quinto item é a estrutura interna para manter o ativo: oficina, técnicos, processo de manutenção, gestão de peças, controle de disponibilidade e substituição emergencial.
O sexto item é o risco de obsolescência e mudança de operação. Se o negócio está em expansão, revisão de layout, migração tecnológica ou testes de novos contratos, assumir um ativo fixo pode reduzir a capacidade de adaptação. Nesses casos, alugar preserva margem de manobra. A regra prática é simples: quanto maior a incerteza operacional, mais valiosa é a flexibilidade contratada.
Perguntas objetivas para validar a escolha
- O equipamento será usado de forma contínua por mais de 36 meses?
- A taxa de utilização real supera 75% da capacidade disponível?
- Existe caixa livre para compra sem afetar capital de giro?
- A empresa tem estrutura de manutenção e contingência?
- O ativo pode ficar obsoleto ou inadequado em até dois anos?
- Há sazonalidade ou contratos com prazo definido?
- O custo por hora foi calculado com todos os componentes?
- O impacto de uma parada foi estimado financeiramente?
Se a maioria das respostas indicar uso variável, incerteza, baixa ocupação ou restrição de caixa, o modelo sob demanda tende a ser mais eficiente. Se apontar uso intenso, previsível, longa duração e estrutura interna madura, a compra pode fazer sentido. O ponto decisivo é abandonar a comparação simplista entre preço de aquisição e mensalidade. A decisão correta nasce da combinação entre finanças, operação e risco.
Empresas mais eficientes tratam ativos como instrumentos de resultado, não como patrimônio a ser acumulado. Esse ajuste de mentalidade melhora indicadores de liquidez, acelera decisões e reduz o custo de erro estratégico. Em mercados pressionados por prazo, produtividade e caixa, agilidade operacional deixou de ser atributo secundário. Ela passou a ser variável central de competitividade.
Adotar ativos sob demanda não significa terceirizar indiscriminadamente. Significa escolher com critério quais recursos devem estar no balanço e quais devem permanecer flexíveis. Quando essa distinção é bem feita, a empresa protege capital, ganha capacidade de adaptação e mantém a operação aderente ao ritmo do mercado. Esse é o valor econômico real de transformar estrutura fixa em capacidade contratada.